BLOG
Lo esencial: responsabilidad, salud y seguro de auto
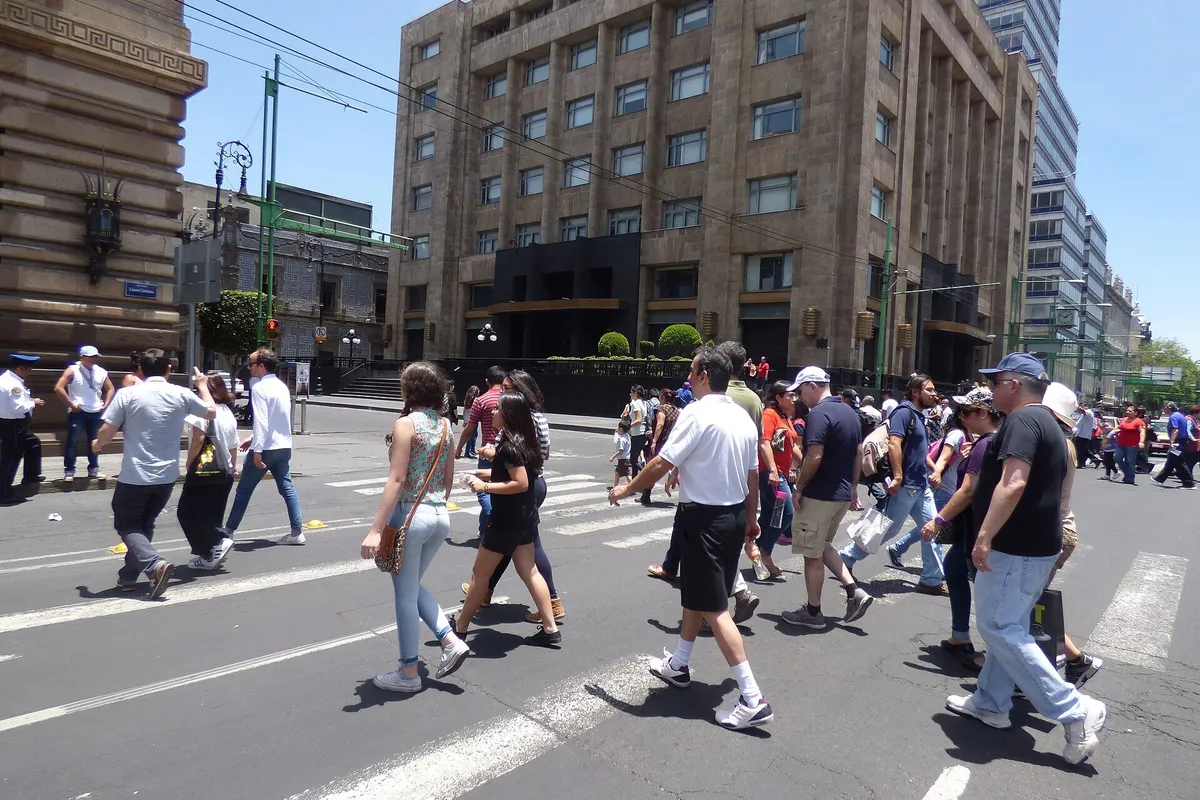
En un atropello, primero está la vida. Auxiliar, llamar al 911 y activar el seguro son acciones inmediatas. En México, la responsabilidad civil del seguro de auto cubre los gastos médicos del peatón, así como la indemnización por lesiones, incapacidad o fallecimiento, además de los daños a sus bienes. Aquí explicamos cómo funciona la cobertura, qué pasos seguir y cómo elegir seguros que realmente respondan.
Qué hacer al momento del siniestro
- Conserva la calma, enciende intermitentes y asegúrate de no crear nuevos riesgos.
- Llama al 911 y solicita ambulancia. No muevas a la persona lesionada salvo peligro inminente.
- Contacta a tu aseguradora; el ajustador coordinará atención médica, autoridades y trámites.
- No hagas arreglos en efectivo ni aceptes culpas en el lugar. Espera al peritaje.
- Recaba evidencia: ubicación, fotos, video, testigos, datos del vehículo y del siniestro.
¿Quién paga los gastos y los daños?
Si tienes seguro de auto vigente, la póliza de responsabilidad civil por daños a terceros en personas y bienes cubre:
- Atención y gastos médicos del peatón (urgencias, hospital, medicamentos y rehabilitación), conforme a la suma asegurada.
- Indemnización por incapacidad temporal o permanente y, si aplica, por fallecimiento, además de daño moral cuando proceda.
- Los daños a bienes del peatón (por ejemplo, un teléfono o una bicicleta).
- Defensa legal y fianzas para tu protección jurídica.
En esta cobertura usualmente no hay deducible; sí existe un límite de suma asegurada (la eliges al contratar y varía según la aseguradora y el plan). Si el siniestro rebasa ese límite, el excedente puede quedar a tu cargo salvo que cuentes con una RC complementaria o en exceso.
Si no tienes seguro, respondes con tu patrimonio y podrías enfrentar consecuencias administrativas o penales según el caso. Aun cuando el peatón haya infringido el reglamento, la autoridad y el peritaje determinan grados de responsabilidad; tu aseguradora puede pagar y luego ejercer recobro si corresponde.
Además, la Ley de Caminos, Puentes y Autotransporte Federal (artículo 63 Bis) exige que los vehículos que circulan por carreteras federales cuenten con un seguro que cubra daños a terceros.
Coberturas clave para un atropello
- Responsabilidad civil a terceros (personas y bienes): eje central para cubrir los gastos del peatón y las indemnizaciones.
- Defensa legal y fianzas: asesoría, representación y garantías para tu libertad durante el proceso.
- Gastos médicos a ocupantes: protege a conductor y pasajeros del vehículo, no al peatón.
- Accidentes al conductor: suma adicional para el conductor en caso de muerte accidental o pérdidas orgánicas.
- RC complementaria o en exceso: amplía el límite de indemnización cuando el siniestro es grave.
- Asistencia vial: traslado del vehículo, grúa y servicios complementarios.
Importante: el peatón lesionado se atiende mediante tu responsabilidad civil, no con tu cobertura de gastos médicos a ocupantes. Ambas conviven y se activan para personas distintas.
Deducibles, exclusiones y pruebas
- Deducibles: en RC a terceros normalmente no aplican; en daños materiales a tu auto sí.
- Exclusiones frecuentes: conducir en estado de ebriedad o bajo sustancias, falta de licencia, competencia o uso indebido del vehículo, dolo o fuga del lugar.
- Documentación: reporte del ajustador, croquis, fotos, video, testimonios y partes de atención médica respaldan la reclamación.
Ejemplos prácticos de indemnización
Escenarios ilustrativos; la autoridad, el peritaje y tu póliza definen los montos reales.
- Lesión leve (esguince y curaciones): gastos médicos y rehabilitación por algunos miles de pesos, cubiertos dentro del límite de RC; sin deducible en RC.
- Fractura con cirugía y terapia: cuentas hospitalarias y medicamentos por decenas o cientos de miles de pesos; además, posible indemnización por incapacidad temporal.
- Fallecimiento: la aseguradora paga conforme a la suma asegurada por personas, más conceptos que determine la autoridad (por ejemplo, daño moral cuando proceda). Una suma asegurada alta en RC brinda mayor protección patrimonial.
Cómo contratar y recibir acompañamiento
Para contratar en minutos y sin complicaciones, visita gguseguros.com. Si prefieres asesoría personalizada para diseñar la combinación correcta de responsabilidad civil, gastos médicos a ocupantes, defensa legal y coberturas empresariales o de flotilla, en gomezurrea.com ofrecemos acompañamiento en cada etapa.
Como complemento para tu bienestar cotidiano y seguimiento de salud no urgente, el modelo de suscripción de TL Medik 360 brinda consultas, medicamentos y servicios médicos accesibles desde una app.
Si eres agente y buscas vender más y dar mejor servicio en estos casos, en prolife.mx encontrarás tecnología, capacitación y soporte operativo para impulsar tu práctica.
Conversemos: estamos listos para ayudarte a entender tus riesgos, comparar opciones y armar una protección integral que te respalde en la calle y en tu día a día, con acompañamiento cercano en cada paso.
Foto de portada: Luisalvaz, CC BY-SA 4.0, vía Wikimedia Commons.
GGU Seguros - Tu seguro de auto en minutos
Cotiza y contrata tu seguro de auto en linea de forma rapida y sencilla. Sin filas, sin papeleo, sin complicaciones.
Asegurar mi auto