BLOG
¿Por qué la apendicitis es una urgencia y qué implica la cirugía?
La apendicitis es la inflamación del apéndice y, sin tratamiento, puede perforarse y causar peritonitis. El manejo estándar es una cirugía de apendicectomía, idealmente laparoscópica, para reducir dolor, estancia hospitalaria y complicaciones. El tiempo es clave: entre más pronto se opere, menor riesgo y menor precio final.
¿Cuánto cuesta la operación de apendicitis en un hospital privado?
No existe un precio único: cada hospital cotiza distinto según la ciudad, el nivel del hospital, la técnica (laparoscópica o abierta), los días de estancia y si hay complicaciones. La cuenta suele integrarse por estos conceptos:
- Urgencias y diagnóstico: consulta, laboratorios y ultrasonido o tomografía.
- Honorarios del cirujano y sus ayudantes.
- Anestesiólogo.
- Quirófano, materiales y medicamentos.
- Habitación y estancia hospitalaria.
Una apendicitis complicada (perforación, absceso o peritonitis) suele requerir más días de hospital, antibióticos y, en ocasiones, terapia intensiva, por lo que la cuenta puede multiplicarse. Si no tienes seguro, pide al hospital un presupuesto por escrito; si lo tienes, deja que la aseguradora gestione el pago directo.
Cómo opera la cobertura del seguro de gastos médicos mayores (GMM)
- Deducible: cantidad fija que pagas primero por cada evento o anualidad, según póliza.
- Coaseguro: porcentaje del remanente después del deducible. Tiene un tope anual.
- Suma asegurada: límite máximo de pago del seguro; en GMM modernos suele ser muy alto.
- Red médica: usar hospitales y médicos de la red reduce el precio y facilita la admisión con pago directo.
- Periodos de espera: los accidentes suelen cubrirse desde el inicio de la vigencia; para enfermedades, algunas pólizas no cubren padecimientos que se manifiestan en los primeros días de vigencia. Revisa tu carátula y tus condiciones generales.
- Preexistencias: si había diagnóstico previo o síntomas documentados antes de contratar, podría no cubrir. Importa el dictamen médico y las declaraciones de salud.
Ejemplos prácticos de bolsillo
Cifras hipotéticas, solo para ilustrar el cálculo; tu póliza define los montos reales.
- Caso A (apendicitis no complicada): Cuenta hospitalaria 180,000 MXN. Póliza con deducible 15,000 y coaseguro 10% con tope anual de 25,000. Pagas 15,000 + 10% de 165,000 = 16,500. Total de tu bolsillo: 31,500 MXN. La aseguradora cubre el resto.
- Caso B (peritonitis con estancia prolongada): Cuenta 480,000 MXN. Con la misma póliza, pagas 15,000 + coaseguro hasta el tope 25,000. Total de tu bolsillo: 40,000 MXN. La aseguradora cubre aproximadamente 440,000 MXN.
Los ejemplos son ilustrativos; cada póliza define montos y límites específicos.
Qué revisar hoy en tu póliza de GMM
- Deducible, coaseguro y tope anual: identifica cifras exactas.
- Red hospitalaria que te corresponde por zona y nivel de hospital.
- Pago directo en urgencias y proceso de autorización en caso de cirugía.
- Cobertura de honorarios y tabuladores médicos por especialidad.
- Periodos de espera y exclusiones por preexistencias.
Ingreso al hospital: pasos prácticos
- Acude a urgencias del hospital en red más cercano. Lleva identificación y tu credencial del seguro.
- Notifica a la aseguradora desde admisión; muchos casos de apendicitis se dictaminan como urgencia y pasan a pago directo.
- Solicita médicos de red. Si tu cirujano es fuera de red, confirma honorarios y tabulador para evitar diferencias.
- Guarda facturas y reportes quirúrgicos; si hubo reembolso parcial, servirán para tu trámite.
Preguntas rápidas
- ¿La cirugía de apendicitis está cubierta por GMM? Sí, cuando no es preexistente y cumples condiciones de póliza.
- ¿Cubre en cualquier hospital? Cubre conforme a tu red y nivel contratado; fuera de red podrías tener diferencias.
- ¿Requiere autorización previa? En urgencia, la prioridad es atender; el hospital y la aseguradora regularizan el folio. Verifica tu manual de usuario.
- ¿Y si viajaba en otra ciudad? GMM suele ser nacional; usa un hospital en red de esa plaza y reporta el caso.
Cómo te apoyamos
En gomezurrea.com contamos con asesoría personalizada para elegir y administrar tu GMM: seleccionamos suma asegurada, deducible y coaseguro adecuados, definimos tu red hospitalaria y te acompañamos en el siniestro, desde la admisión hasta el cierre de la cuenta. Nuestra prioridad es que recibas atención oportuna y que el precio final para tu bolsillo sea el menor posible dentro de tu cobertura.
Otras soluciones del grupo que suman
- tl-medik360.com: seguro de gastos menores de salud con app móvil y suscripción accesible. Útil para consultas de seguimiento, medicamentos y estudios básicos posteriores a una apendicitis. No sustituye la cobertura de GMM para la cirugía, la complementa.
- gguseguros.com: si además deseas asegurar tu auto, aquí puedes cotizar y contratar en minutos, sin complicaciones.
- prolife.mx: si eres agente, esta plataforma te brinda tecnología, capacitación y soporte para atender mejor a tus clientes en casos de urgencia como apendicitis.
Si deseas profundizar en pólizas para personas o empresas, incluyendo vida, gastos médicos mayores, autos, empresarial y residencial, visita gomezurrea.com y conversemos.
Hablemos hoy. Queremos escucharte y acompañarte con opciones de protección acordes a tu etapa de vida y presupuesto. Escríbenos en gomezurrea.com para conversar con nosotros sobre opciones de protección y acompañamiento.
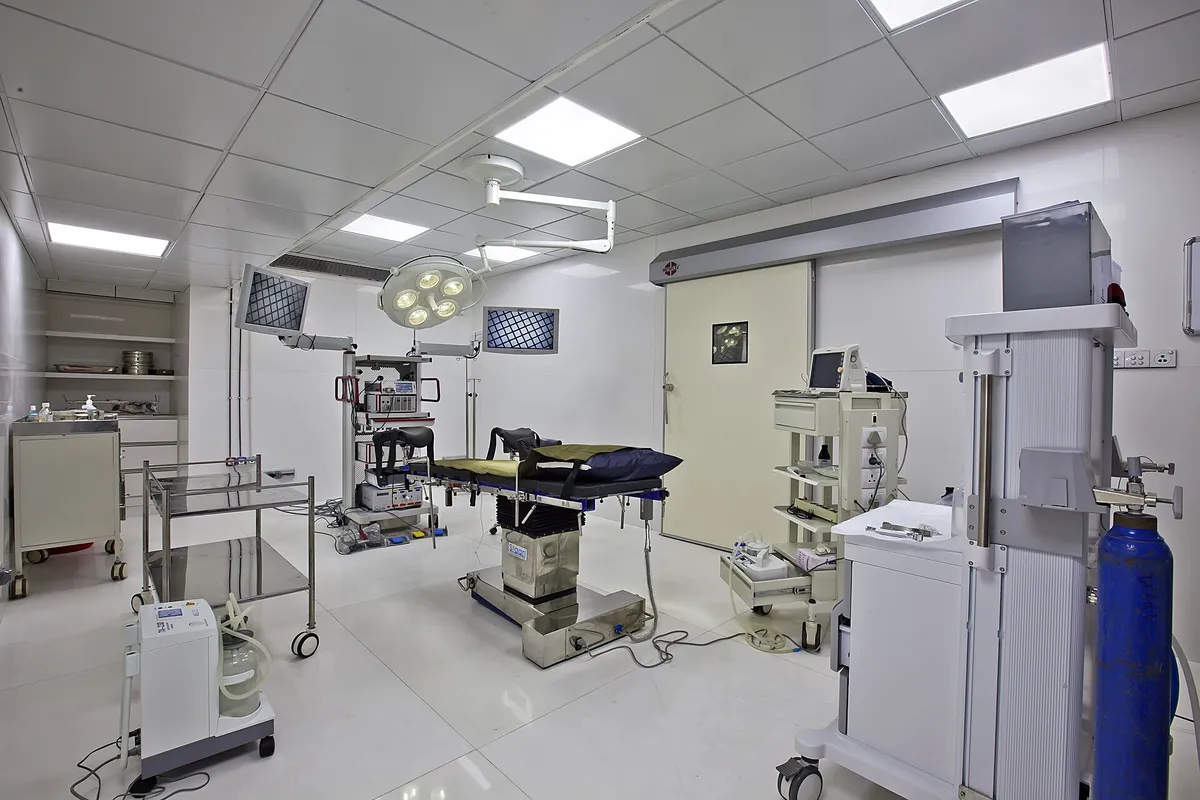
Foto de portada: Dr.jayesh amin, CC BY-SA 3.0, vía Wikimedia Commons.
Grupo Gomez Urrea - Seguros para personas y empresas
Vida, gastos medicos mayores, autos, empresarial, residencial y mas. Asesoria personalizada para proteger lo que mas importa.
Hablar con un asesor