BLOG
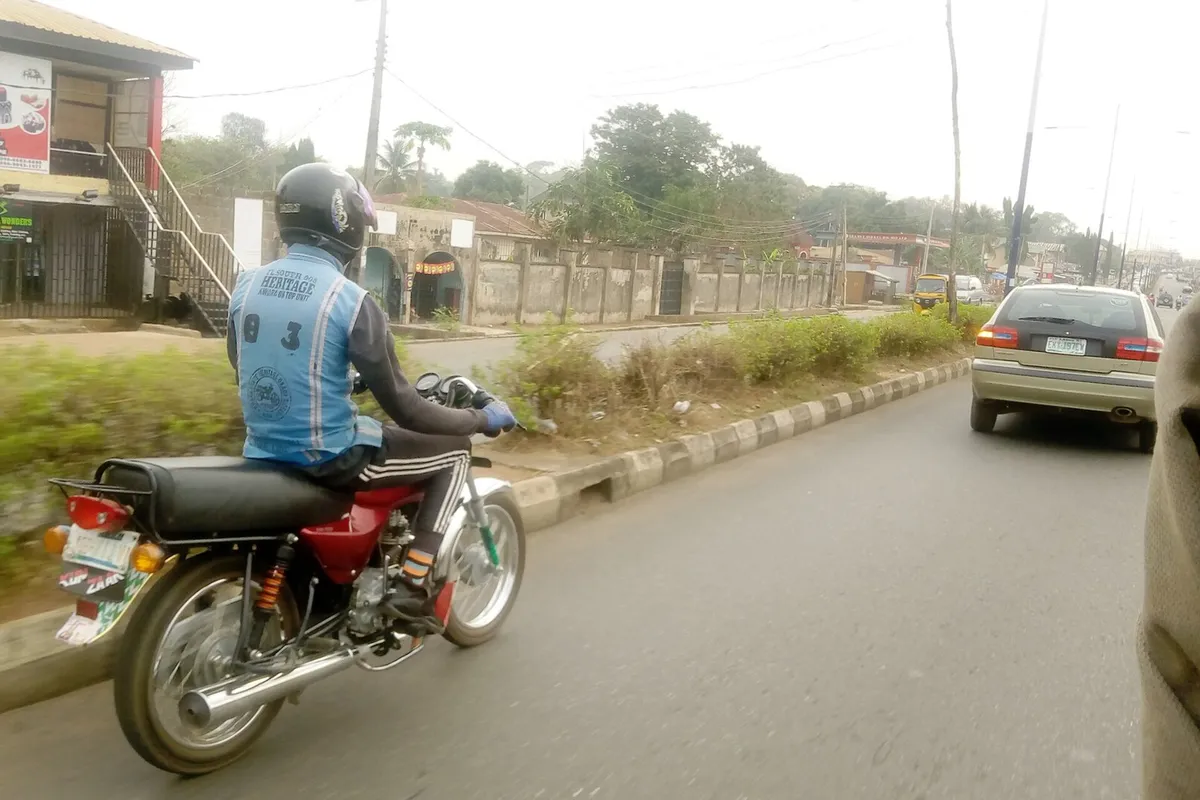
Por qué un accidente en moto puede desbordar el presupuesto familiar
Un accidente en moto concentra fuerzas de impacto en áreas vulnerables y, con frecuencia, termina en urgencias. Los costos hospitalarios privados son altos por la tecnología y el personal especializado necesarios para estabilizar al paciente. Por ello, contar con un seguro de gastos médicos mayores con la cobertura adecuada marca la diferencia entre una recuperación enfocada en la salud y una crisis financiera.
Qué gastos genera un accidente en moto
Los montos varían según ciudad, hospital y gravedad. Estos son los conceptos que suelen aparecer en la cuenta:
- Ambulancia y, si hace falta, traslado a otro hospital.
- Atención en urgencias: valoración, suturas, inmovilización y yesos.
- Imagenología: rayos X, tomografía o resonancia.
- Cirugía ortopédica por fracturas, con su material de osteosíntesis (placas, clavos, tornillos).
- Terapia intensiva y días de hospitalización.
- Prótesis y materiales.
- Rehabilitación: con frecuencia varias sesiones.
- Medicamentos y curaciones.
Con fractura y cirugía, la cuenta de un hospital privado puede rebasar con facilidad el presupuesto de una familia. Sin protección financiera, el impacto es severo.
Qué cubre un seguro de gastos médicos mayores en un accidente de moto
En accidentes, los seguros de gastos médicos mayores suelen activar la cobertura por urgencias sin periodos de espera. Lo más habitual es que incluyan:
- Urgencias, hospitalización y honorarios médicos: médicos tratantes, anestesiólogos, cirujanos y equipo quirúrgico.
- Estudios y procedimientos: laboratorios, imagenología, quirófano, terapia intensiva.
- Ambulancia: terrestre y, en algunos planes, aérea cuando está médicamente justificada.
- Materiales y prótesis: sujeción ósea, placas y tornillos, con posibles sublímites.
- Rehabilitación: terapias posteriores al alta indicadas por el especialista.
- Medicamentos: intrahospitalarios y, en ciertos planes, parte del tratamiento ambulatorio.
- Complicaciones relacionadas: reintervenciones o infecciones derivadas del mismo evento.
Claves a revisar en tu póliza: deducible, coaseguro y su tope, suma asegurada, red de hospitales y exclusiones. Es común que queden fuera eventos bajo alcohol o drogas, competencias, conducción sin licencia y servicios fuera de la red sin autorización. Además, algunas pólizas limitan o excluyen ciertos accidentes en motocicleta o su uso profesional (por ejemplo, reparto): confírmalo por escrito con tu aseguradora antes de necesitarlo.
¿Cómo opera en urgencias? Pago directo y reembolso
En hospital de red, y si el diagnóstico está cubierto, la aseguradora suele activar pago directo cuando el siniestro supera el deducible. Si acudes fuera de red o el monto es menor, aplica reembolso con facturas.
Cifras hipotéticas, solo para ilustrar el cálculo; tu póliza define los montos reales.
- Lo que podrías pagar de tu bolsillo: deducible, coaseguro, diferencias por fuera de red y conceptos no cubiertos.
- Ejemplo 1: cuenta total $120,000; deducible $10,000; coaseguro 10% con tope $20,000. Pagas $10,000 de deducible + $11,000 de coaseguro (10% de $110,000) = $21,000.
- Ejemplo 2: cuenta total $35,000; deducible $15,000; coaseguro 10%. Pagas $15,000 + $2,000 (10% de $20,000) = $17,000.
Consejo práctico: antes de firmar, solicita el desglose de la cuenta y confirma qué conceptos van a pago directo y cuáles podrían requerir reembolso.
Si no tienes gastos médicos mayores: qué sí y qué no te protege
- Seguro vehicular para tu moto: suele incluir responsabilidad civil, daños a terceros, asistencia vial y, en algunos planes, gastos médicos para ocupantes con límites bajos. No sustituye un seguro de gastos médicos mayores.
- Gastos menores de salud: útiles para consultas, medicamentos y estudios simples en el seguimiento, pero no cubren hospitalizaciones ni cirugías.
Para atención cotidiana y seguimiento de lesiones leves, el modelo de suscripción de TL Medik 360 ofrece un seguro de gastos menores de salud con app móvil para consultas, medicamentos y servicios complementarios a precio accesible.
Pasos prácticos antes y después del accidente
- Antes: elige una suma asegurada robusta, revisa deducible y coaseguro, agrega ambulancia y verifica hospitales de red cercanos a tu ruta diaria. Lleva credencial del seguro e identificación, y guarda en el celular contactos de emergencia (ICE).
- Durante: prioriza seguridad, llama al 911, evita moverte si hay dolor cervical, usa casco en todo momento y reporta a la aseguradora cuanto antes para activar guía de ingreso a urgencias.
- Después: conserva recetas y facturas CFDI, solicita número de siniestro y resumen clínico, y da seguimiento a rehabilitación y revisiones para prevenir secuelas.
¿Cómo te acompañamos?
En Grupo Gomez Urrea diseñamos tu plan de gastos médicos mayores con asesoría personalizada, cuidando deducibles, coaseguros y hospitales de red, y te acompañamos en cada etapa del siniestro. Si también buscas asegurar tu vehículo, en GGU Seguros puedes cotizar y contratar en línea en minutos, sin complicaciones. Para el día a día y seguimiento de salud, TL Medik 360 acerca consultas, medicamentos y servicios complementarios desde el celular. Y si eres agente, en Prolife encontrarás tecnología, capacitación y soporte para brindar un mejor servicio a tus clientes.
Conversemos sobre tus opciones de protección y acompañamiento para que, ante un accidente en moto, tú y tu familia estén respaldados en cada decisión.
Foto de portada: Mir koks, CC BY-SA 4.0, vía Wikimedia Commons.
TL Medik 360 - Salud accesible con app y suscripcion mensual
Seguro de gastos menores de salud con app movil. Consultas, medicamentos y servicios de salud complementarios a un precio accesible cada mes.
Ver planes de salud