BLOG
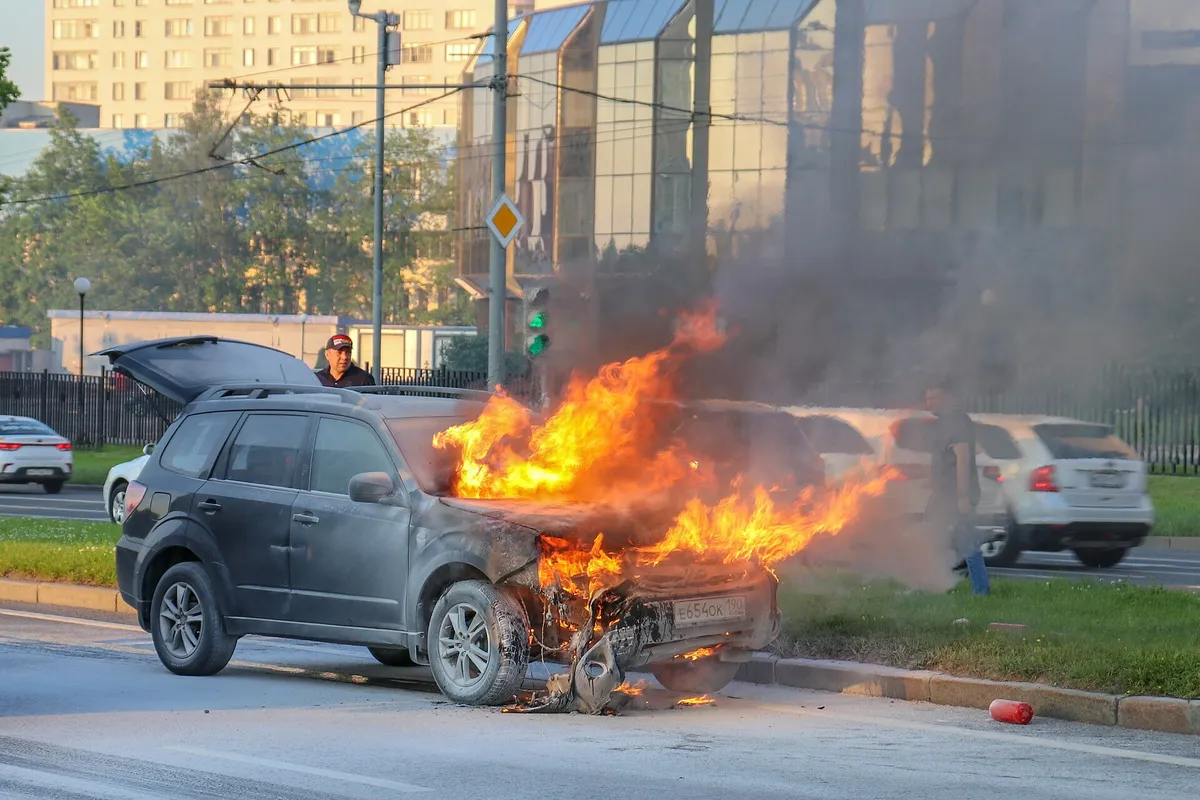
Un incendio en el auto es de los siniestros más impactantes. La buena noticia es que, con la cobertura adecuada, el seguro puede absorber gran parte de los costos de reparación o indemnizarte en caso de pérdida total. En esta guía explicamos qué incluye tu póliza, cómo se decide entre arreglar o indemnizar, cuánto podrían costar los daños más comunes y qué pasos seguir para cuidar tu patrimonio.
¿Qué cobertura de tu seguro protege un incendio?
- Daños materiales (incendio, rayo y explosión): Suele cubrir fuego por falla eléctrica, sobrecalentamiento, corto circuito, combustibles o un siniestro previo. Aplica un deducible, que es un porcentaje del valor del vehículo indicado en tu carátula.
- Pérdida total por daños: Si el costo de reparar supera un umbral (en muchas pólizas, cuando la reparación alcanza el 75% del valor del vehículo; algunas también permiten solicitarla desde el 50% a petición del asegurado), la compañía declara pérdida total y te indemniza conforme a la suma asegurada o valor comercial.
- Responsabilidad civil: Si el incendio se propaga y causa daños a terceros, esta cobertura puede responder por los perjuicios ocasionados, sujeto a condiciones y límites.
- Asistencia vial y arrastre: Incluye grúa, traslado a taller y, en algunos planes, auto sustituto por días limitados.
Revisa siempre las condiciones particulares: accesorios no declarados, modificaciones eléctricas o uso distinto al contratado pueden limitar la indemnización.
Reparación vs. pérdida total: así lo decide la aseguradora
La compañía compara el presupuesto de reparación contra el valor del auto (valor comercial o valor factura, según lo contratado). Si reparar es menor al umbral, procede arreglar; si lo rebasa, es pérdida total. Ejemplo con cifras hipotéticas:
- Valor comercial del auto: $300,000.
- Umbral de pérdida total de la póliza: 75%.
- Presupuesto de reparación: $160,000 (53%). Procede reparar, aunque al rebasar el 50% algunas pólizas te permiten solicitar la pérdida total. Deducible 5%: $15,000.
- Si el presupuesto sube a $230,000 (77%), sería pérdida total y te indemnizan conforme al valor pactado, menos el deducible aplicable.
En camionetas de trabajo o usos severos el deducible puede ser mayor. Confirma siempre tu suma asegurada, método de valuación y deducibles antes de tener un siniestro.
Qué piezas suelen dañarse en un incendio
El costo depende de la marca, la disponibilidad de refacciones y hasta dónde llegó el fuego. Lo que más se suele cotizar:
- Arnés y cableado eléctrico.
- Tablero, módulos electrónicos (ECU/BCM) y sensores.
- Cofre y pintura de los paneles afectados.
- Mangueras, aislantes y fluidos.
- Interiores: tapicería, cielo y plásticos.
- Cristales dañados por el calor.
- Híbridos y eléctricos: batería de alta tensión y su cableado, normalmente lo más caro.
Si el fuego comprometió el vano motor y el tablero, la suma de refacciones puede acercarse rápidamente al umbral de pérdida total.
Qué hacer si tu auto se incendia: pasos clave
- Prioriza tu seguridad: Estaciónate, apaga el motor, aléjate y, solo si es seguro, usa un extintor tipo ABC con el viento a tu espalda.
- Llama al 911 y a tu aseguradora: Reporta el siniestro para que envíen bomberos y ajustador.
- No intentes encender ni mover el vehículo: Evita reactivar el fuego o ampliar el daño.
- Documenta: Toma fotos y conserva facturas o mantenimientos recientes.
- Espera al ajustador: Él coordinará la grúa y el taller. No autorices trabajos por tu cuenta sin la guía del seguro.
- Si hubo hechos ilícitos: Presenta el reporte que corresponda conforme te indique el ajustador.
Cómo elegir la cobertura correcta
- Paquete amplio: Incluye daños materiales por incendio y suele ser la opción más completa.
- Deducible: elige un porcentaje acorde a tu capacidad de asumir gastos imprevistos.
- Valor comercial vs. valor factura: En vehículos nuevos, considerar valor factura los primeros años puede darte una indemnización más predecible.
- Accesorios y modificaciones: Decláralos para que queden protegidos.
- Asistencias: Grúa, auto sustituto y red de talleres con garantía en mano de obra son diferenciales valiosos.
Preguntas frecuentes
- ¿Un incendio por falla eléctrica está cubierto? En paquetes amplios, sí, sujeto a deducible y condiciones.
- ¿Y si el fuego lo provocó un tercero o vandalismo? Suele entrar en daños materiales; confirma exclusiones por disturbios o actos malintencionados.
- ¿Modificaciones no declaradas? Pueden limitar la indemnización. Notifica instalaciones de gas, audio, alarmas o cambios eléctricos.
- ¿Negligencia grave? Repostar con el motor encendido o competir puede excluir cobertura.
¿Dónde cotizar y contratar hoy?
Si buscas velocidad y cero trámites presenciales, visita GGU Seguros para cotizar y emitir tu seguro de auto en minutos, sin complicaciones. Si prefieres asesoría personalizada para comparar paquetes, deducibles y alcances antes de decidir, en Grupo Gomez Urrea ofrecemos acompañamiento experto para personas, familias y empresas, incluyendo flotillas.
Si eres agente y quieres vender más y dar mejor servicio a tus asegurados, conoce Prolife, la plataforma que te impulsa con tecnología, capacitación y soporte operativo.
Conversemos: estamos listos para explicarte opciones de protección, estimar escenarios de costos y acompañarte paso a paso para que tu patrimonio esté bien protegido ante un incendio de auto.
Foto de portada: Stolbovsky, CC BY-SA 3.0, vía Wikimedia Commons.
GGU Seguros - Tu seguro de auto en minutos
Cotiza y contrata tu seguro de auto en linea de forma rapida y sencilla. Sin filas, sin papeleo, sin complicaciones.
Asegurar mi auto